- 2026-10-22
トランプ関税ショックで資産マイナス800万円。画面が真っ赤に染まった夜に「何もしない」を選べた理由
トランプ関税発言に伴う世界同時安により、わずか数日で資産が約800万円蒸発した実体験を記録。ポートフォリオが急落する中で、なぜ狼狽売りやリバランスなどのポジション変更を行わず「完全放置」を貫けたのか。暴落耐性を支える構造的規律を解説。
トランプ関税発言に伴う世界同時安により、わずか数日で資産が約800万円蒸発した実体験を記録。ポートフォリオが急落する中で、なぜ狼狽売りやリバランスなどのポジション変更を行わず「完全放置」を貫けたのか。暴落耐性を支える構造的規律を解説。
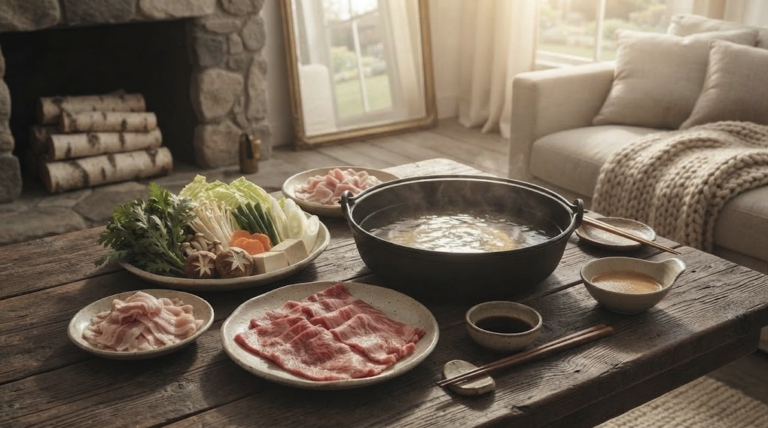
平日に有給を取り夫婦でしゃぶしゃぶランチへ。食べ放題ではなく「定量1,000円」を選んだことで得られた十分な満腹感と、レジで見かけた一人2,000円超を支払う若者の姿。昔の自分を振り返りつつ、無理のない工夫で人生を楽しむお金の使い方を綴る。
民間の生命保険に一切入らず、団信を目的に中古マンションをリフォーム込み4,800万円で購入。低金利下での固定調達とインフレヘッジが功を奏し、現在約7,500万円へ。見栄を排し、住居費の損益分岐点を低くロックして家族を守る構造的住宅防衛論。
目先の1〜2%の利回りに一喜一憂し、相場に張り付くのはやめよう。 今向き合うべきは日々のチャートではなく、自分の家計の損益分岐点であり、明日からの本業で生み出すキャッシュフローの最大化である。資本が自走する変曲点へと針を進める力は、日々の地道な労働と規律ある生活の中にしかない。
資産形成の初期段階において複利はなぜ機能しないのか。資産280万円から9,100万円超へ至る過程で判明した「初期入金力」の構造的優位性を検証。利回り追求を捨て、入金エンジンの出力を最大化して資本を自走フェーズへ乗せる実務を解説。
世帯資産9,000万円を超えて見えた実態を記録。1日の相場変動が月収を超える現実や生活水準を上げない規律、日常の買い物ストレスが消える変化まで、富裕層目前の準富裕層上限における数字・生活・感情のリアルを一次データとともに客観解説。
2026年10月時点の世帯金融資産(9,139万円)を公開。284万円から7年半で到達した推移と、株式インデックス90%・生活防衛資金10%(約928万円)のポートフォリオ内訳、月数百万円の変動に耐える規律と口座運用の仕組みを記録します。
資産形成の目的は四六時中チャートを眺めることではありません。有限な時間と精神力を相場にすり減らさず、日常の主権を取り戻すための環境設定とマインドセットを整理。投資を生活の舞台裏で静かに回るインフラへと格下げし、目の前の現実や趣味に深く没頭するための運用の心得。
変動金利全盛の2019年にあえて「35年固定1.1%」を選んだ理由を解説。2026年現在、変動金利が固定を逆転し新規固定は4%前後に上昇。金利の損得論を超え、将来の住居費を確定させて、株式投資へ集中するための合理的な固定費戦略を公開します。
節約が進むほど陥りやすい「孤独なケチ」と、自制心を持つ「堅実」の境界線とは。端数の割り勘や冠婚葬祭の支出基準、欲しいものを1週間寝かせる衝動買い防止策など、人間関係を損なわずに静かな蓄財を両立させる実践的ルールを綴ります。